Domain bausachverstaendiger-duisburg.de kaufen?
Wir ziehen mit dem Projekt
bausachverstaendiger-duisburg.de um.
Sind Sie am Kauf der Domain
bausachverstaendiger-duisburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bausachverstaendiger-duisburg.de kaufen?
Was kostet ein Baumängel Gutachten?
Ein Baumängel Gutachten kann je nach Umfang und Komplexität des Schadens variieren. Die Kosten können auch von der Region, in der sich die Immobilie befindet, abhängen. In der Regel liegen die Kosten für ein Baumängel Gutachten zwischen 500 und 2000 Euro. Es ist ratsam, sich im Voraus über die genauen Kosten zu informieren und Angebote von verschiedenen Sachverständigen einzuholen. Letztendlich ist es wichtig, dass das Gutachten von einem qualifizierten und erfahrenen Experten erstellt wird, um eine fundierte Analyse und Bewertung des Schadens zu erhalten. **
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **


Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
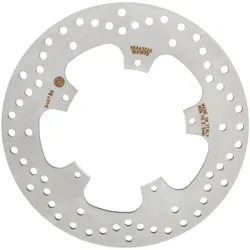
Brembo Bremsscheibe Modell 68B407B6 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B407B6 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..80,67 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsbelag Modell 07BB15 mit TÜV-GutachtenHochwertiger Brembo Bremsbelag Modell 07BB15 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: Typ SR, Sintermetall Road & Track. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und ..45,53 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsscheibe Modell 68B40795 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B40795 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..79,11 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
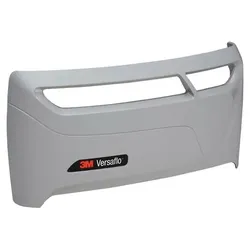
3M Filterdeckel TR-6700FC Schutz vor materiellen Schäden - 7100021251zur Verwendung mit dem Filter TR-6710E Art.-Nr. 4701 001 061, Halterung für den Vorfilter TR-6600 Art.-Nr. 8000 327 210, Funkensperre TR-662 Art.-Nr. 8000 326 243wiederverwendbarMerkmaleEinsatz: Schutz vor materiellen Schäden21,78 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Wimex Duisburg Drehtürenschrank mit Spiegel<p>Der <strong>Wimex Duisburg Drehtürenschrank mit Spiegel</strong> vereint modernes Design mit praktischer Funktionalität. Mit seinen klaren Linien und der zeitlosen Optik fügt sich dieser Schrank harmonisch in unterschiedlichste Schlafzimmerstile ein, sei es klassisch oder zeitgenössisch. Der integrierte Spiegel auf einer der Drehtüren verleiht dem Raum nicht nur eine optische Weite, sondern dient auch als nützliches Element für Deine tägliche Garderobe.</p><p>Im Inneren des <strong>Drehtürenschranks</strong> erwartet Dich ein durchdachter Stauraum, der großzügig und funktional aufgeteilt ist. Ausgestattet mit Kleiderstangen und Einlegeböden ermöglicht er eine übersichtliche Organisation Deiner Kleidung, Wäsche und Accessoires. So behältst Du jederzeit den Überblick und kannst Deine Garderobe ordentlich und griffbereit verstauen.</p><p>Die Qualität des <strong>Wimex Duisburg Kleiderschranks</strong> zeigt sich in der stabilen Verarbeitung und den pflegeleichten Oberflächen, die sich ideal für den täglichen Gebrauch eignen. Die leichtgängigen Drehtüren sorgen für einen komfortablen Zugang zu Deinem Stauraum. Mit den Maßen von <strong>Breite: 135 cm, Tiefe: 58 cm, Höhe: 199 cm</strong> bietet dieser Schrank ausreichend Platz für all Deine Kleidungsstücke und Accessoires, während er gleichzeitig stilvoll in Deinem Schlafzimmer wirkt.</p>264,42 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsscheibe Modell 68B407B6 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B407B6 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..80,67 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsbelag Modell 07BB15 mit TÜV-GutachtenHochwertiger Brembo Bremsbelag Modell 07BB15 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: Typ SR, Sintermetall Road & Track. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und ..45,53 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was kostet ein Baumängel Gutachten?
Ein Baumängel Gutachten kann je nach Umfang und Komplexität des Schadens variieren. Die Kosten können auch von der Region, in der sich die Immobilie befindet, abhängen. In der Regel liegen die Kosten für ein Baumängel Gutachten zwischen 500 und 2000 Euro. Es ist ratsam, sich im Voraus über die genauen Kosten zu informieren und Angebote von verschiedenen Sachverständigen einzuholen. Letztendlich ist es wichtig, dass das Gutachten von einem qualifizierten und erfahrenen Experten erstellt wird, um eine fundierte Analyse und Bewertung des Schadens zu erhalten. **
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Brembo Bremsscheibe Modell 68B40795 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B40795 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..79,11 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
3M Filterdeckel TR-6700FC Schutz vor materiellen Schäden - 7100021251zur Verwendung mit dem Filter TR-6710E Art.-Nr. 4701 001 061, Halterung für den Vorfilter TR-6600 Art.-Nr. 8000 327 210, Funkensperre TR-662 Art.-Nr. 8000 326 243wiederverwendbarMerkmaleEinsatz: Schutz vor materiellen Schäden21,78 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Immobilien, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)9,15 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.